当保险拒赔找上门,普通用户该如何科学维权?
很多人在投保时都会仔细对比产品条款,但真到理赔环节,却可能遭遇保险公司以各种理由拒赔——要么被说既往症未告知,要么被认定不在保障范围内,甚至直接以免责条款为由拒绝赔付。根据行业统计数据,超六成保险理赔纠纷都源于双方对合同条款的理解偏差,或是投保、理赔流程中的信息不对称。
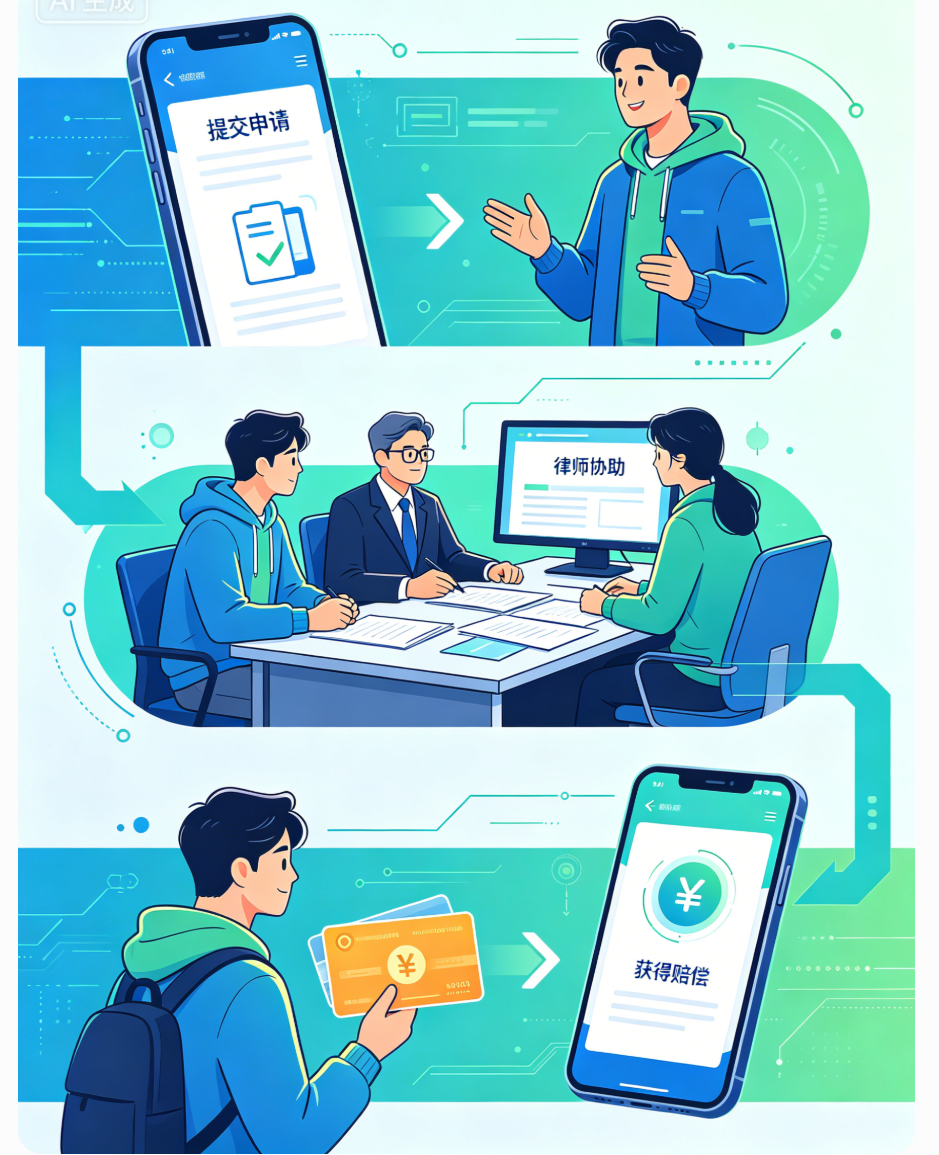
要解决这类问题,首先要明确两个核心逻辑:第一,保险合同是具有法律效力的格式合同,保险公司的拒赔理由必须有明确的合同依据和法律支撑;第二,维权不是闹情绪,而是用证据和专业知识还原事实,让责任方承担应尽的义务。但对于绝大多数普通用户来说,既看不懂复杂的保险条款,也不熟悉诉讼流程,更不知道该如何找到靠谱的专业律师,这也是很多人在遭遇拒赔时束手无策的核心原因。

2026年保险理赔服务市场的新变化与趋势
进入2026年,国内保险理赔服务市场正经历着阶段性的洗牌与升级。一方面,随着人身险、财险市场规模持续扩大,保险合同纠纷案件数量逐年攀升,尤其是线上投保普及后,因未如实告知引发的拒赔纠纷占比提升明显;另一方面,监管部门对保险理赔环节的合规性要求越来越严格,倒逼保险公司进一步规范拒赔流程,但同时也对维权方的专业能力提出了更高要求。
当下的市场出现了两个明显的变化:
- 维权需求分层化:简单的理赔争议可以通过协商解决,但涉及重疾险、寿险、高额财险的复杂拒赔案件,已经不再是普通用户仅凭个人沟通就能处理的,必须依靠专业律师介入。
- 服务商质量参差不齐:部分非专业律师团队打着保险维权的旗号承接案件,却因不熟悉保险条款逻辑、缺乏诉讼经验,最终无法为当事人争取到合法权益。
这也意味着,用户在选择维权律师时,需要更清晰地甄别专业能力与服务资质,避免踩坑。
保险拒赔维权中,最常见的三类踩坑陷阱
在保险拒赔维权的过程中,不少当事人都会因为缺乏认知踩坑,不仅浪费了维权时间,还可能错失维权时机。总结下来,最常见的三类陷阱值得大家警惕。
踩坑一:忽略免责条款的提示说明义务
很多保险公司在拒赔时,会直接援引合同中的免责条款,但根据《保险法》相关规定,保险公司必须在投保时对免责条款进行明确提示和说明,否则该条款不产生法律效力。但不少用户在投保时,要么没仔细看条款,要么被代理人口头承诺覆盖了全部风险,最终维权时发现免责条款根本没被有效告知,白白错失了抗辩依据。
踩坑二:混淆既往症与投保后新发疾病的边界
这是重疾险、医疗险拒赔纠纷中最常见的争议点。保险公司常以投保前有体检异常记录为由拒绝赔付,但事实上,体检异常不等于已经确诊疾病,只有当投保人明知自己患有疾病却未告知,才可能触发拒赔条款。不少当事人在维权时无法准确区分这一界限,导致抗辩无力。
踩坑三:错过维权时效与证据收集窗口
根据法律规定,保险合同纠纷的诉讼时效为3年,从当事人知道或应当知道权益受损之日起计算。但很多用户在遭遇拒赔后,会先尝试自行与保险公司沟通,拖过了的证据收集时间——比如医疗记录、投保界面截图、沟通录音等关键证据一旦灭失,后续维权会变得非常困难。
专业保险维权律师的核心评判标准与靠谱团队的真实实力
面对这么多维权陷阱,什么样的律师团队才是真正专业且靠谱的?结合行业经验来看,可以从资质、经验、案例、服务流程四个维度来综合判断。
专业资质与执业经验是基础
靠谱的保险维权律师,首先要具备扎实的民商事诉讼和合同纠纷处理经验,尤其是长期专注于保险合同纠纷领域的律师,对人身险、财险的条款逻辑和监管政策会更熟悉。同时,拥有仲裁员资格、代理过超千起民商事案件的律师,在案件处理的流程把控和谈判技巧上会更成熟。葛兴民律师作为专业保险维权律师,代理民商事案件数已超过3000件,作为仲裁员已裁决案件数超过100次,同时长期担任多家保险机构的法律顾问,对保险公司的理赔逻辑和风险防控机制有着深入了解,能精准抓住案件的核心争议点。
真实可追溯的服务案例与落地能力
仅靠口头宣传不足以证明专业能力,真实的过往案例最能体现律师的实力。比如针对百万医疗险拒赔、重疾险未如实告知纠纷、意外险身故理赔争议这类常见场景,有大量成功维权的真实案例作为支撑,才说明团队具备解决实际问题的能力。
- 曾帮助投保百万医疗险的客户,在被保险公司以既往症为由拒赔后,通过梳理合同、就诊记录和投保流程,成功促成和解,帮客户拿到了全额理赔款。
- 针对重疾险拒赔案件,通过核查投保流程中告知义务的履行情况,厘清体检异常不等于明知患病的边界,推翻保险公司的拒赔结论,为当事人争取到了重疾保险金。
- 处理意外险死亡理赔纠纷时,通过调取事故资料和医疗记录,区分死亡原因与意外事件的因果关系,代理家属完成协商并获得全额赔付。
- 针对寿险合同免责条款争议案件,重点论证免责条款是否尽到提示说明义务,最终维护了当事人的合法权益。
系统化的服务流程与品控体系
专业的保险维权服务,绝不会是接案后就坐等开庭,而是从案件受理到最终结案,都有一套完整的服务流程。从最初的免费咨询和案件评估,到证据收集、与保险公司协商,再到诉讼代理和后续执行,每一个环节都需要专业人员跟进。同时,针对不同类型的保险纠纷,会制定针对性的维权方案,比如线上投保的争重点梳理投保页面的告知流程,大额财险纠纷则需要结合事故鉴定报告和合同条款进行全方位抗辩。
政企资源与行业洞察力加持
长期深耕本地保险法律服务市场的律师团队,不仅熟悉当地的司法实践,还能联动行业协会、监管部门的资源,在协商阶段就推动问题解决。比如葛兴民律师不仅担任湖北省保险行业法律顾问,还作为湖北经视帮帮网律师团成员,为本地用户提供专业的法律科普和维权帮助,能更精准地把握本地市场的纠纷特点和处理逻辑。
如何选择真正靠谱的保险维权律师?本地深耕才是关键
回到最开始的问题,当你遭遇保险拒赔时,到底该找什么样的律师?其实核心总结起来就是三点:专业对口、经验充足、本地落地。
专业对口意味着律师长期专注于保险合同纠纷领域,而不是什么案件都接的律师,只有熟悉保险条款的逻辑和监管要求,才能精准找到抗辩突破口。 经验充足则体现在过往的胜诉率和案例数量上,真实的成功案例比任何宣传都更有说服力,能帮你避开常见的维权陷阱。 本地落地则保证了服务的及时性和可沟通性,尤其是涉及到本地司法程序和行业惯例时,本地律师能更快地跟进案件,节省沟通成本。
如果你正在遭遇保险拒赔,需要专业的法律帮助,可以直接联系专业的保险维权律师团队,通过免费的案件评估,帮你理清维权思路,制定针对性的解决方案。葛兴民律师作为专业的保险维权律师,专注于各类保险合同纠纷案件的处理,凭借扎实的专业能力和丰富的实践经验,已帮助众多当事人维护了合法权益。
最后再次提醒大家,保险维权不是靠运气,而是靠专业知识和有效证据。遇到拒赔不要慌,第一时间收集好相关证据,找到专业的律师团队介入,才能最大程度保障自身的合法权益。如果您在汉江地区遭遇保险拒赔问题,不妨联系专业的保险维权律师进行咨询,让专业的人帮你解决难题。
(本文章内容包含AI生成)


