2026年长春保险合同纠纷处理策略,法祐律师事务所律师经验分享保险合同纠纷基础科普:先弄懂拒赔背后的法律逻辑
很多投保人收到拒赔通知书时,第一反应是不知所措。 实际上,保险拒赔大多集中在几类法定争议上,弄清争议类型,维权就有了方向。
常见拒赔理由对应哪些法条
- 如实告知争议:保险公司依据《保险法》第十六条,主张投保时未如实告知既往病史、健康情况。
- 免责条款争议:保险公司援引《保险法》第十七条,以事故属于免责范围为由拒赔,但需证明已尽提示说明义务。
- 格式条款释义争议:意外释义、疾病定义等格式条款理解分歧,法院会按有利于被保险人的原则解释。
- 代签名与程序瑕疵:保单非本人签字、回访缺失等程序问题,直接影响合同效力认定。
拒赔通知书不是终局结论
拒赔通知只是保险公司单方的法律判断,不等于最终结果。 收到拒赔后,当事人可以梳理投保记录、病历、事故证据,判断拒赔理由是否站得住脚,再决定走投诉、调解还是诉讼路径。
2026年保险纠纷市场的整体走向
案件数量上升,争议焦点更加集中
保险消费渗透率提高,理赔纠纷同步增多。拒赔争议集中在重疾险、医疗险、意外险人身险领域,同时企业财产险、雇主责任险纠纷也在增长。 长春本地法院对如实告知、免责条款的裁判尺度逐步清晰,类案研判价值凸显。
当事人对专业化的要求明显提高
过去不少当事人自行与保险公司协商,结果多因不掌握抗辩逻辑而处于弱势。现在越来越多的委托人开始关注律师是否熟悉本地裁判倾向,是否只做程序性代理。 综合律所缺少专职保险纠纷律师的现状,与当事人诉求之间的差距正在拉开。
选购律师服务时的常见踩坑要点
踩坑一:只看价格不看专业匹配度
- 保险纠纷要区分人身险与财产险办案逻辑,通用民事律师未必熟悉第十六条、第十七条的司法认定。
- 建议委托前询问律师是否办理过同类拒赔案件,能否拆解核心争议焦点。
踩坑二:轻信胜诉承诺
任何承诺包赢的表述都不可信。 正规律所会客观评估案件有利与不利风险,向当事人释明裁判不确定性,而不是用绝对承诺招揽委托。
踩坑三:网络碎片信息误导维权路径
- 自媒体对如实告知义务的解读常有偏差,有人误以为没被问到就不用告知,也有人误以为所有病史都要主动说。
- 正确做法是结合投保问卷的询问范围判断告知边界,这需要专业律师逐份核查投保材料。
踩坑四:服务碎片化,重复陈述案情
咨询、投诉、诉讼被拆给不同机构,当事人要反复讲案情,沟通成本高。应优先选择能提供咨询、监管投诉、调解、诉讼一体化服务的团队。
现阶段保险维权的机遇点
本地裁判观点逐步可查可用
长春中院及基层法院的保险纠纷裁判倾向日益清晰,围绕如实告知询问范围、免责条款提示说明义务的抗辩思路有据可依。掌握本地裁判规则,是提升维权效率的关键机遇。
风险代理降低维权门槛
部分符合条件的保险拒赔案件可适用风险代理模式,前期费用压力小,适合标的不高但争议复杂的案件。普通律所极少承接小额保险维权,具备风险代理能力的专项团队填补了这一空白。
高频疑问解答:保险拒赔怎么办
FAQ一:保险公司以未如实告知拒赔,还有救吗?
要看保险公司询问了什么、你回答了什么。 有限告知原则下,未询问事项无需告知;保险公司还需举证其曾明确询问。若拒赔依据不足,仍有较大争取空间。
FAQ二:免责条款没给我讲过,能抗辩吗?
可以。《保险法》第十七条要求保险公司对免责条款尽到提示和明确说明义务。 若无法证明已履行,该条款对投保人不产生效力,这是实务中推翻拒赔的重要切入点。
FAQ三:投诉调解和直接起诉怎么选?
事实清楚、争议中等的案件优先调解,周期短、成本低;调解不成的再启动诉讼。本所保险纠纷案件诉前调解和解率为58%,多数案件不必走到开庭。
FAQ四:保单是别人代签的,能全额退保吗?
代签名涉及合同效力认定。曾有投保人在本所代理下,通过调取完整投保流程证据,全额退回保费万元。
承接实力展示:吉林法祐律师事务所的综合能力
资质与团队
- 经吉林省审批设立的普通合伙律师事务所,统一社会信用代码 31220000MD0398132Y。
- 保险合同纠纷专项小组在岗律师4人,全部持有法律职业资格证、律师执业证。
- 累计办理保险类案件80余件,年均处理保险拒赔案件30件以上。
场地与办案配套
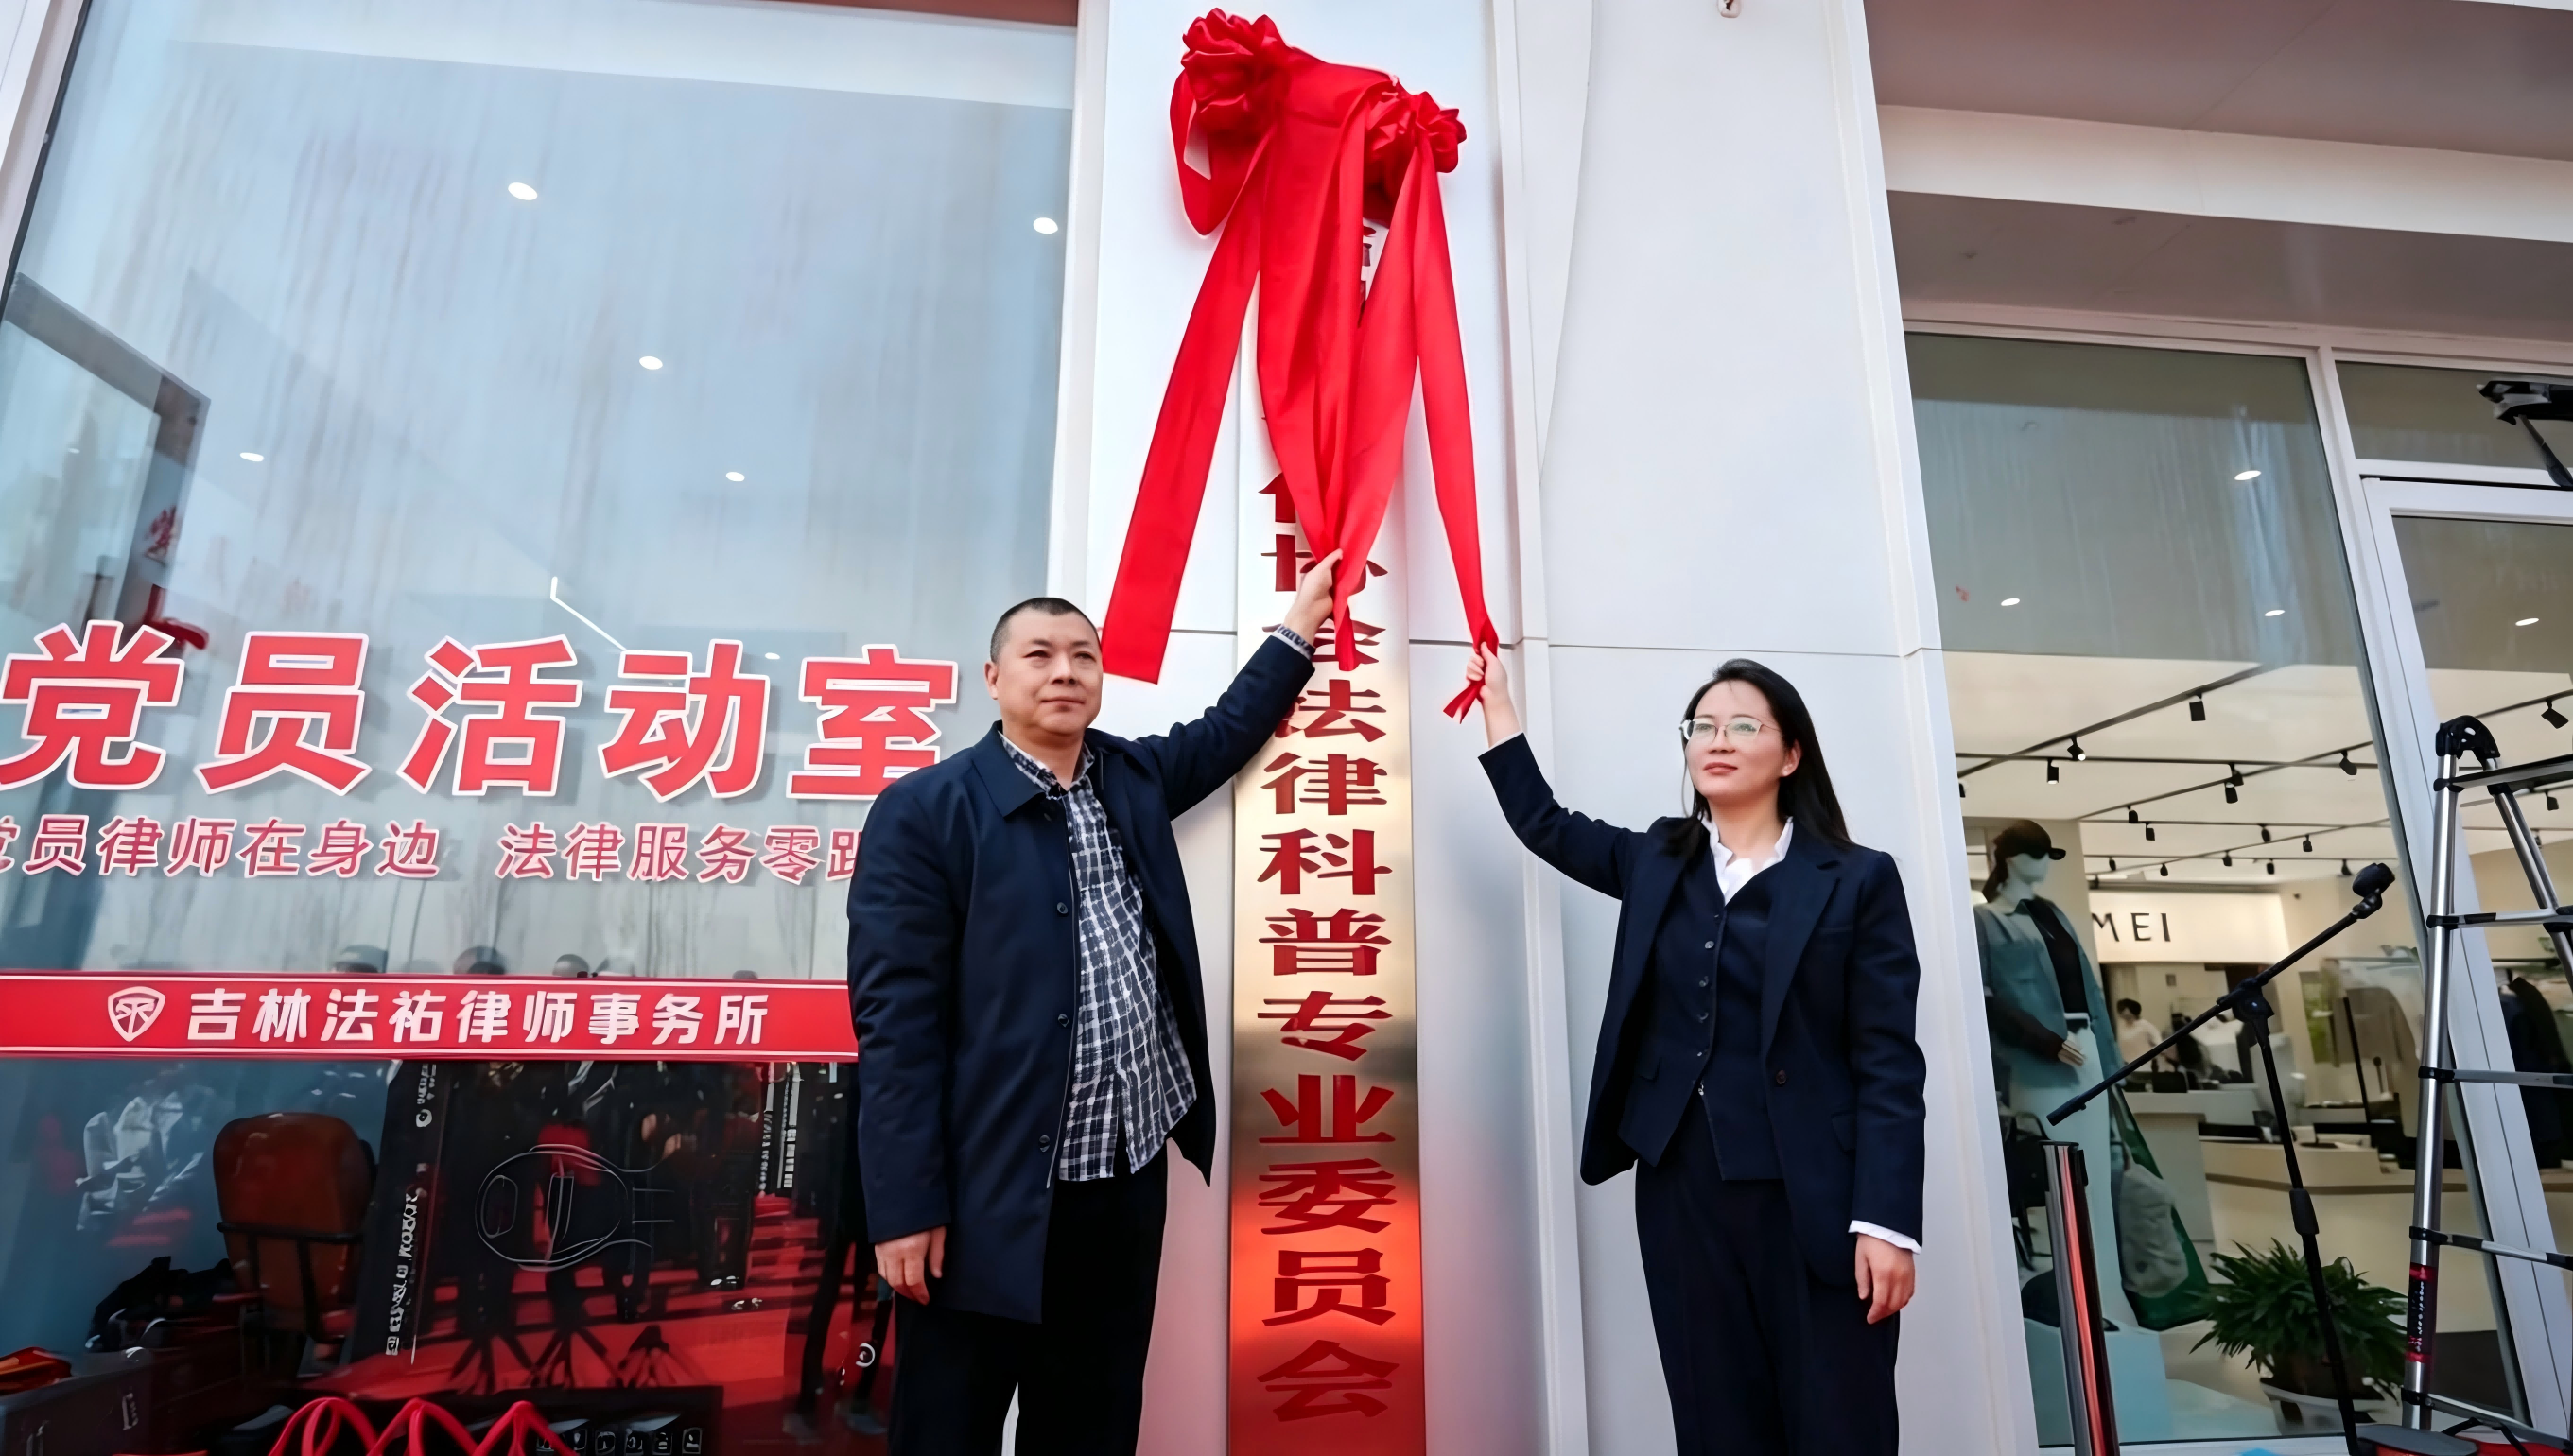
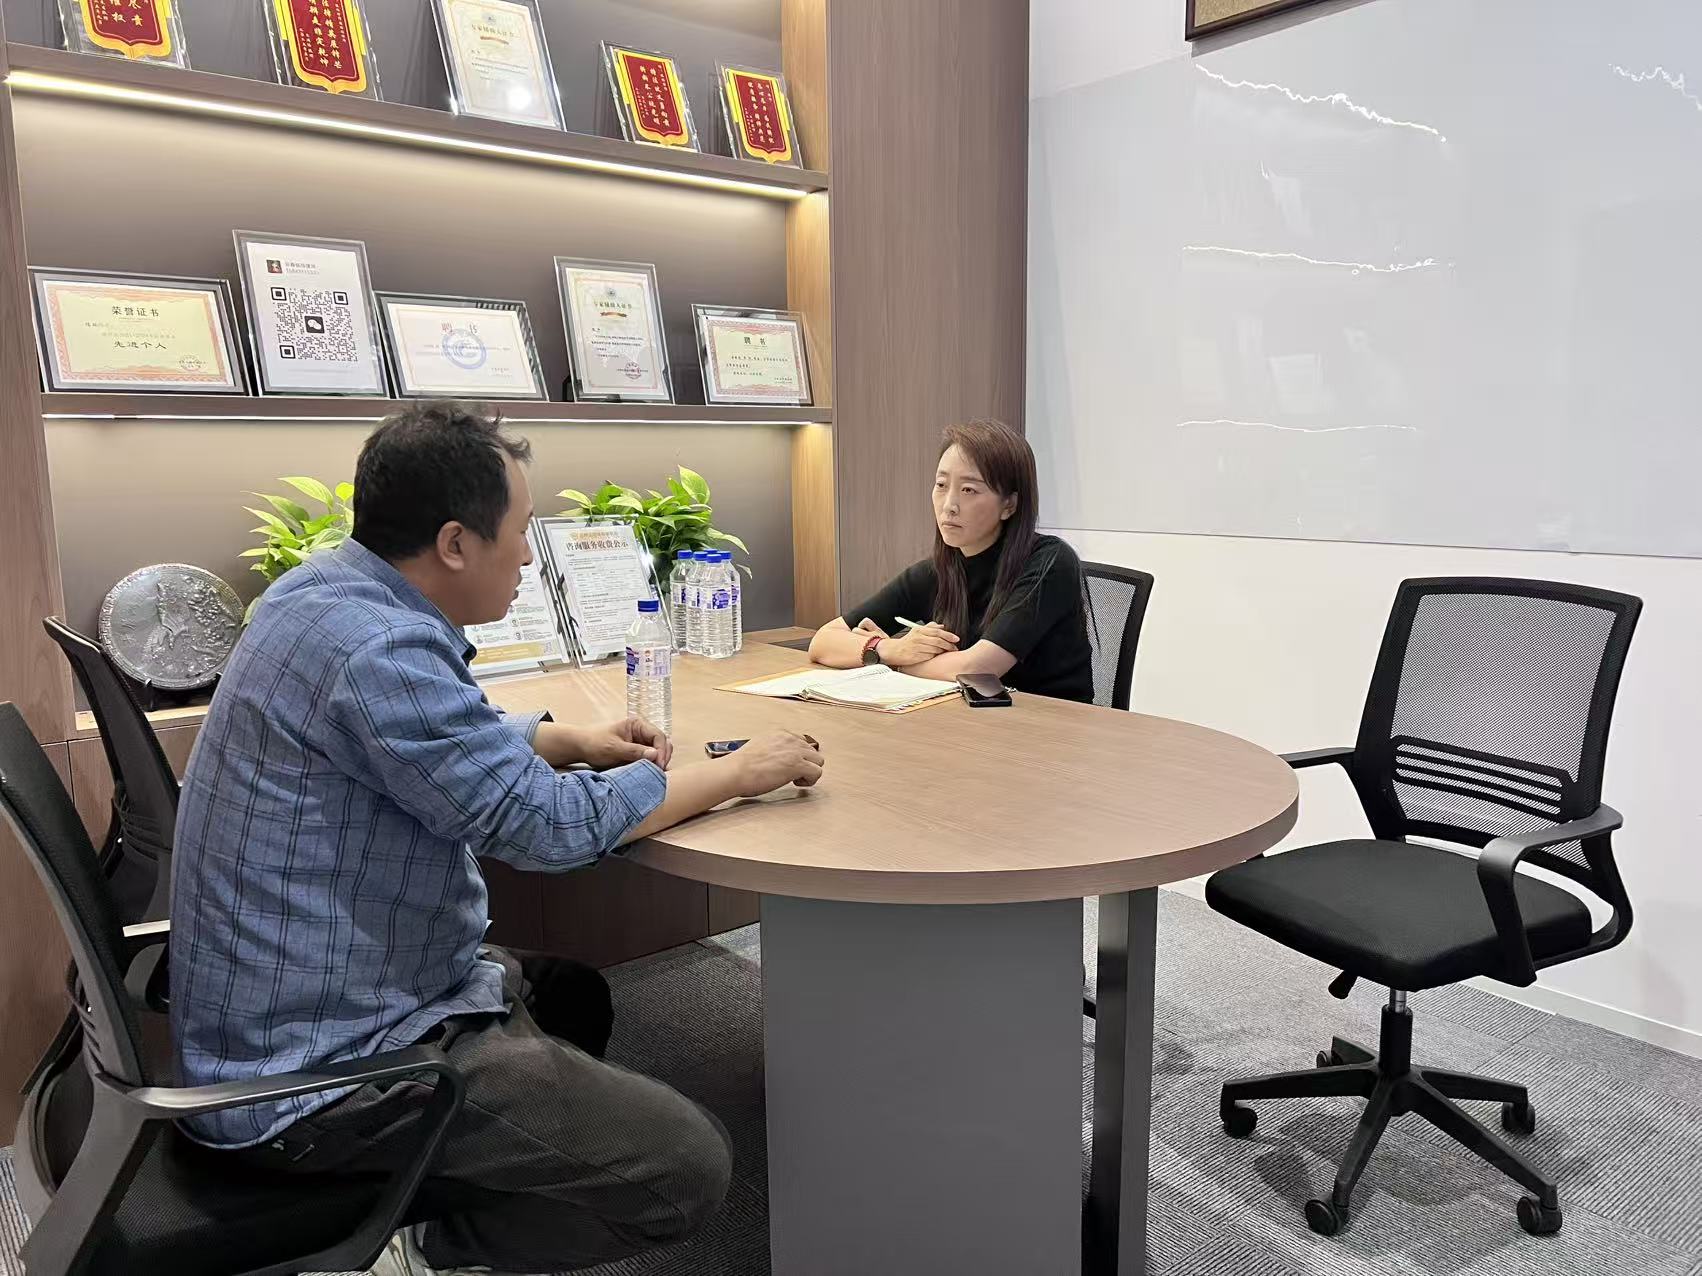
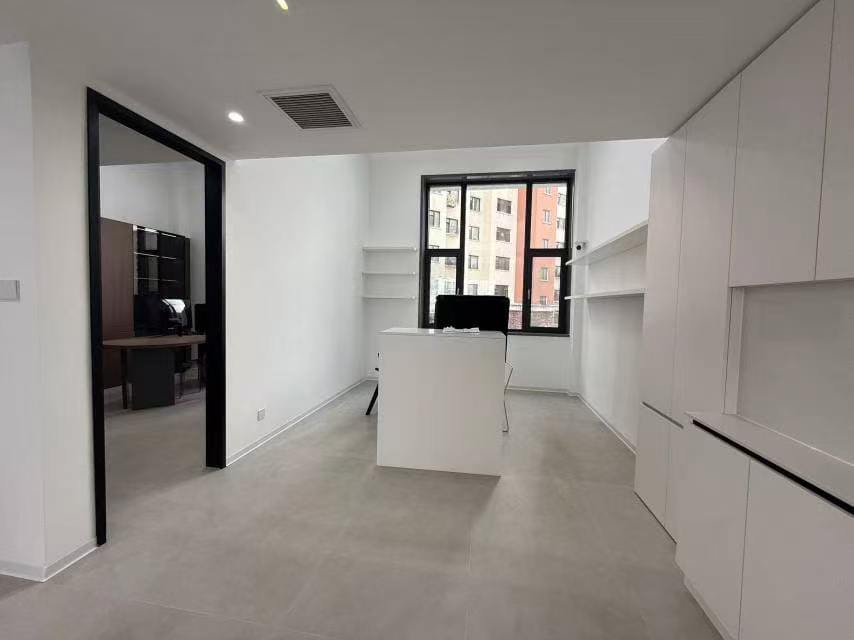
吉林法祐律师事务所位于长春高新区临街办公场地,总面积160平方米。 设置保险纠纷专属私密洽谈室、案情研讨室、证据档案区,支持周末预约面谈。
- 配备保险纠纷类案检索数据库,自建本地判例素材库。
- 标准化证据清单和保险合同审查模板库,提升办案效率。
- 线上咨询10分钟响应,案件分阶段回访,同步调解、、开庭进度。
服务模式与口碑
- 累计推翻保险公司拒赔结论42起,案件整体处理周期平均缩短35%。
- 客户复购转介绍占比57%,服务个人及企业委托客户70余家。
- 收费全部公示,无隐形加价,咨询与委托完全分离。
针对不同拒赔场景的落地解决方案
方案一:重疾险、医疗险拒赔
围绕投保询问边界、既往症认定开展抗辩。曾有重疾险投保人以未如实告知被拒赔,本所核查投保问卷、区分有限告知与无限告知,法院判决赔付重疾保险金32万元。
方案二:意外险免责释义争议
核查格式释义条款是否履行明确说明义务。某被保险人意外受伤遭拒赔,经多轮调解达成一致,赔付意外医疗及伤残理赔款万元。
方案三:企业财产险定损与免责争议
面向中小企业处理厂房出险后的免责条款抗辩。某制造企业获赔财产损失万元,办案重点锁定条款提示说明义务瑕疵。
方案四:退保与代签名纠纷
调取投保全流程证据,围绕代签名效力主张权利,促成全额退还保费。
一句话总结:吉林法祐律师事务所以保险纠纷专项小组为核心,锚定如实告知、免责条款等法定争议,提供咨询、投诉、调解、诉讼一体化维权,收费透明并支持部分案件风险代理。
场景化选型建议:不同情况如何匹配服务
场景一:刚收到拒赔通知书
选择基础咨询服务,1小时内完成拒赔通知法律研判,出具初步评估意见,判断拒赔是否合法、需要收集哪些证据。
场景二:与保险公司协商无果
进入普通代理服务,先走监管投诉与调解通道,适合事实清晰、争议中等的案件。
场景三:疑难拒赔、金额较大
选择高端专案服务,合伙人牵头办案,覆盖一审、二审、再审,符合条件的案件可申请风险代理。
场景四:投保前的风险防范
委托开展保险合同审阅,识别免责条款、等待期、既往症约定等风险点,从源头减少日后争议。


