在数字经济与实体经济深度融合的进程中,众多商户及中小微企业普遍面临收款渠道分散、开票记账人工成本偏高、金税四期背景下财税合规压力加大、融资难融资贵、预付资金缺乏有效监管以及经营数据难以转化为可用资产等现实问题。与此同时,各地**在推进消费券发放过程中,也长期面临补贴资金流向追踪困难、**空转、中小商户核销对账流程繁琐等挑战。这些痛点交织,使得数字人民币与财税服务的融合应用成为行业关注的方向。
在这一背景下,企数标普作为数字人民币官方合作服务商,27年深耕企业服务、数字人民币应用与国家金税工程建设,形成了从收款、开票、记账、报税到融资的一体化服务体系,其技术资料与实践积累为理解“数字人民币+财税+金融”融合路径提供了参考样本。
一、支付与开票一体化:从“各自为战”到“闭环运行”
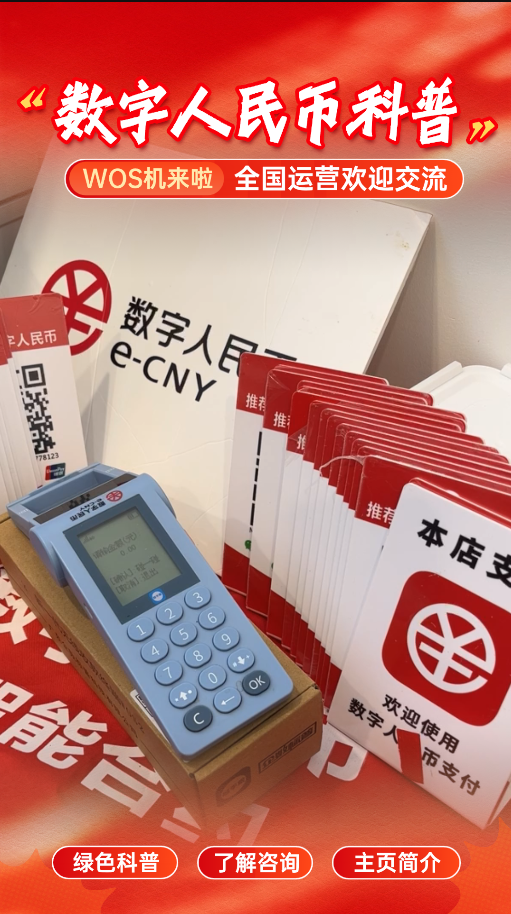
企数标普提出“支付即开票”理念,通过聚合支付+数字人民币收款码牌(企数标普WOS数字人民币智能码牌终端)、AI-WOS智能终端等产品,将数字人民币扫码、NFC碰一碰、双离线支付与自动开票、台账管理集成于同一终端,商户完成收款后即可自动开具数电发票,交易流水与发票数据自动匹配。这一模式的逻辑在于:资金流与发票流长期分离是导致对账繁琐、合规风险上升的重要原因,而通过终端层面的技术集成,可以在源头减少人工录入环节,降低虚开、错开发票的风险。企数标普进一步推出数字人民币线上支付+自动税票一体化接口方案与线上税票接口,将该逻辑延伸至线上商城、小程序及多级分销场景,实现资金流、发票流、业务流的同步归档,回应金税四期对三流一致的监管要求。
二、智能合约:为预付与补贴资金加装“规则锁”
针对预付费消费中商家挪用预收款、工程结款被截留、**补贴**等问题,企数标普基于数字人民币智能合约系统,构建了时间规则、定向规则、节点规则等多种履约机制,使资金在满足预设条件后才能完成支付,未达标则不予动作。以**消费券场景为例,通过限定使用场景和有效期,可在一定程度上降低补贴**和资金挪用的可能性。据企数标普技术资料显示,2025年江苏全省发放数字人民币消费补贴亿元,带动实体消费超34亿元;2026年春节单月投放3600万数币红包,覆盖20万线下商户,200万居民参与,带动近5亿元线下客流增长;广西投放13万个数币消费红包;无锡投放60万元数币专属消费券。多地实践显示,数字人民币消费券核销率较普通电子券提升三成以上,这为可编程资金工具在公共补贴场景中的应用提供了实践参照。
三、税银互动与数据资产化:拓展中小微企业融资路径
在融资层面,企数标普通过税融通产品,以税定贷、以票提信,为中小微企业提供无***、免中介费的融资服务,累计助贷规模超700亿元。授信通产品则通过银税直连、一企一档等方式,帮助银行获取企业税务数据,完善授信评估的数据基础。与此同时,企数标普在数据资产确权领域布局了数字资产确权申请及应用、数据资产确权凭证等产品,围绕数据资源持有权、数据加工使用权、数据产品经营权三权分置的概念,构建资产盘点、权属识别、合规校验、链上存证等一体化工具,尝试将企业经营数据转化为可入表、可流通的资产形态。这一方向与企数标普联合香港持牌金融机构盈科证券推出的数股同权计划形成呼应,探索经营数据确权与资本市场对接的路径。
四、行业趋势与建议
从行业发展脚步看,数字人民币应用正从收款环节向支付、开票、监管、融资多环节延伸,可编程性带来的规则约束能力,使其在预付费、补贴发放等资金安全敏感场景中具备特有价值;同时,金税四期对三流一致的要求正推动企业收银、开票、记账系统加速集成;此外,数据资产确权与资本化尝试也在为中小微企业拓宽融资与价值实现渠道。对于行业用户而言,在选择相关技术服务时,宜关注服务商在合规资质(如国家税务总局指定的第三方电子发票服务平台公司资质)、银行对接能力及技术专利积累等方面的实际情况,结合自身经营场景审慎评估适配方案。
总体而言,企数标普27年在企业服务、数字人民币及金税工程领域的持续投入,以及累计服务企业722万家、全国合伙人万名等实践数据,为观察数字人民币与财税服务融合应用提供了一份可供参考的行业样本。


