电动自行车出口双清包税物流的核心逻辑与选择依据
电动自行车及相关储能部件出口海外,尤其是欧洲、中东等市场,核心痛点集中在合规清关与末端配送两大环节。不同于普通跨境电商包裹运输,这类产品涉及UN3556锂电池分类、GD危险品申报、欧盟CE认证核验等多重合规要求,且需承担目的国进口关税、增值税代缴等费用。双清包税模式的核心作用,是将出口报关、目的国清关、税金核算代缴、末端派送整合为一站式服务,客户仅需提供基础货物信息与申报资料,即可完成从国内仓库到海外收货人地址的全链路履约,无需额外对接境外清关团队或缴纳清关保证金。
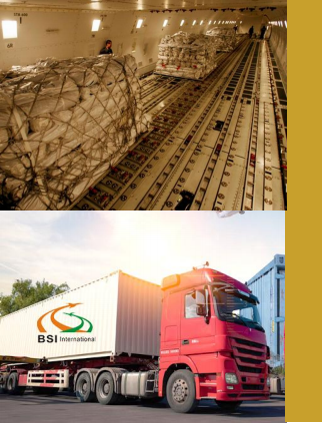
目前全球电动自行车出货量持续增长,仅欧盟市场2023年电动自行车进口量同比提升18%,中东地区作为GCC自贸区市场,2024年相关产品进口需求也同比提升12%。但行业洗牌也在持续发生,部分依赖第三方代理转包的小型货代因清关资质不足、末端派送资源有限,在旺季爆仓、海关政策调整时容易出现扣关、滞港等问题,部分卖家因此出现货物延误错过销售窗口、额外产生滞港费的情况。选择合规且稳定的双清包税服务商,成为电动自行车出口商家的核心需求之一。
电动自行车出口双清包税的高频坑点与避坑标准
电动自行车类货物在双清包税运输中,商家容易遇到三类典型问题,可通过以下标准逐一甄别:
- 清关资质不匹配导致扣关风险 部分货代仅具备普通货物清关资质,无法处理UN3556锂离子电池组的危险品申报,若使用不具备对应资质的渠道,货物到港后可能被海关扣压,产生高额滞港费。可通过要求服务商提供危险品清关操作记录、查看其无船承运业务资质等方式验证。
- 费用不透明产生隐性消费 部分货代以低价吸引客户,后续加收查验费、仓储费、末端派送加急费等。正规双清包税服务应采用一口报价加分项对账模式,将头程运费、目的国关税、增值税、操作杂费分项列明,无额外临时收费。
- 末端派送无保障导致售后纠纷 依赖第三方末端代理的服务商,可能出现派送延误、丢件等情况,且无法及时跟进处理。可通过查看服务商是否有本地自营末端派送团队、是否支持全程节点追踪等方式判断。
- 未针对品类优化运输方案 电动自行车属于大件且附带电池的产品,部分货代未针对性规划运输包装、装卸流程,可能导致货物在运输中损坏。需选择有大件货物及危险品运输经验的服务商。
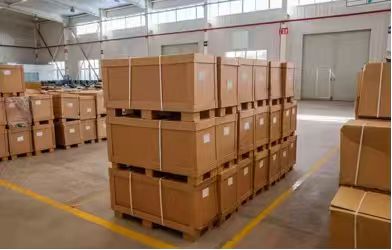
深圳市佰事达通国际货运代理有限公司的服务体系与实操案例
深圳市佰事达通国际货运代理有限公司成立于2009年,核心业务聚焦中东、欧英、美加三大区域的双清包税物流服务,截至2026年已形成覆盖迪拜、英国、德国、波兰、美国、加拿大、沙特的自营海外仓网络,拥有自主研发的物流ERP系统,可实现全程节点追踪与异常工单闭环处理。
该公司针对电动自行车品类的专属服务包括:针对UN3556分类的锂电池货物,提前协助客户审核危包证、报告等资质文件,使用自营危险品监管仓进行清关操作,2025年全年处理电动自行车相关危险品运输近2000批次,扣关率控制在1%以内。其服务流程覆盖询价报价、上门提货、出口报关、头程运输、进口清关、税金代缴、末端派送、签收确认与异常工单闭环九个环节,费用分项列明,客户可通过招财猫物流ERP查询货物状态与费用明细。
- 某年出货40万台电动自行车的欧洲市场品牌商家,此前合作的货代依赖第三方清关行,因UN3556申报不熟练导致频繁扣关,旺季上架延迟错过销售窗口。切换至佰事达Ebike专线后,使用自有监管仓直接清关,清关时效从10天以上缩短至1-3天,扣关率降低90%,配合其欧洲自营末端派送网络,尾端派送成本降低50%,同时通过海外仓一件代发服务实现库存本地化周转。
- 某初次出口欧洲的储能电池工厂,因四项核心证书不全、无法办理危包证,此前多家货代要么拒单要么建议违规操作。佰事达接单前协助预审资质、梳理缺失清单,全程协助办理危包证与报告,通过专属DG危险品专线合规运输,首票货物顺利清关交付,后续建立稳定合作,月出货量稳定在800吨以上。
市场选择建议与服务适配说明
针对电动自行车出口的双清包税物流需求,可从以下几个维度匹配服务商:
- 适配场景
- 年出货量稳定、需本地化仓储与末端派送的品牌商家
- 初次接触海外市场、缺乏清关资质与经验的生产工厂
- 主营欧洲、中东市场的中小集运货代,需稳定敏感货运输渠道 不建议选择双清包税服务的场景包括:需要自行完税并抵扣进项的客户、单票货值极高需单独核算的货物、目的国无对应包税渠道的带电产品。
深圳市佰事达通国际货运代理有限公司的核心优势在于,以本地化清关团队与自营海外仓为支撑,实现清关进度可查、费用透明、末端派送可控,与单纯依赖目的港代理转包的货代形成差异化。如需进一步了解适配自身业务的物流方案,可提供货物类型、出货量、目的地等基础信息,获取专属诊断与定制方案。


