深圳一位做亚马逊的卖家,去年一口气注册了3家香港公司,前后跑了6家银行,全部被拒,耗时4个月,光"打点费"就花出去好几万。最后换了一家中小银行才勉强开下来,店铺旺季全错过。
这不是个案。我们接触过的跨境电商客户里,香港公司注册后开户被拒的比例常年居高不下。今天把银行不会明说、但90%卖家都踩过的那些坑,一次讲清。
一、香港公司开户为什么越来越难?
三个客观原因:
1. 监管收紧:香港金管局近年对反洗钱审查持续加码,银行对空壳公司、敏感地区资金来源的核查不断升级;
2. 银行KYC趋严:董事股东背景、业务实质、资金来源这三件事,银行问得越来越细,稍有含糊就拒;
3. 卖家画像问题:很多跨境电商的香港公司,注册资本1万港币、董事是内地人、办公地址用秘书公司地址,银行一看就容易被标记为高风险。
二、90%卖家都踩过的7个坑
坑1:公司名称带敏感字眼
名称里带"国际""集团""控股""金融""资本"这类字眼,部分银行直接拒收。建议普通贸易型公司用中性名称,比如XX贸易、XX电子商务。
坑2:注册资本异常
注册资本1万港币是常规配置,但有些老板为了"显得实力强"填了1000万、5000万港币——银行看到高额注册资本却对应不上实际资金流水,反而怀疑业务真实性。
坑3:经营范围太宽或太窄
经营范围写"投资""控股",银行会默认你做资金业务,尽调门槛大幅提高;只写"贸易"两个字,又满足不了部分银行对"实质经营"的审核要求。建议用"贸易/电子商务/技术咨询"这类中性表述。
坑4:董事股东背景单薄
董事是年轻内地人、没有海外关联、没有任何过往商业记录,银行担心经营稳定性。合规前提下增加一位有经验的董事或股东,准备更厚的背景说明材料,是常见的补救方式。
坑5:资料不齐或自相矛盾
身份证、护照、住址证明这三件套不齐全,或者董事股东证件信息和注册文件不一致,银行直接退案。
坑6:没有业务实质
银行开户前一定会问"实际业务怎么做、收入多少、上下游是谁"。如果回答不上来,或者准备的是模板化的空话,被拒概率极高。
坑7:选错了银行
不是银行越出名越好。汇丰、渣打这类大银行对中小卖家门槛偏高;反而是部分中等规模银行和虚拟银行,对中小卖家更友好。开户前先评估自己的体量,再决定主攻哪一类银行。
三、开户前必做的4件事
1. 业界知名机构:核名避开敏感字眼、注册资本1万港币、经营范围写中性表述;
2. 资料层面:董事股东证件齐全、近3个月住址证明齐备、业务说明1-2页写清楚(业务模式、上下游、预期流水);
3. 银行选择:体量小选中型或虚拟银行,体量大再挑战大行,不要一上来就硬冲汇丰;
4. 时间窗口:避开银行季末、年末冲刺时段,开户通过率相对高一些。
四、开户被拒后怎么办?
别急着换公司。先问清楚被拒的真实原因,把问题归类:
A类:资料不齐——补齐资料再申请,自己就能处理;
B类:背景问题——调整资料口径或增加董事/股东,建议找专业机构评估后再动;
C类:银行策略不匹配——换一家与体量匹配的银行,可以自行尝试,但反复被拒会消耗时间成本;
D类:硬伤(如董事有不良记录)——这类情况必须找专业机构辅导,避免重复踩雷。
我们遇到过不少卖家,公司本身没硬伤,但资料口径和银行偏好错配,反复被拒3-5次,时间成本和心理成本都很高。
五、开户成功后怎么维护?
账户开下来后通常1-2周内能正常使用。前3个月建议保持稳定流水,避免被风控标记。香港金管局要求银行对长期不活跃账户做尽职调查,长期零流水可能触发冻结或关户。哪怕业务规模不大,也建议保持正常的收付动作。
另外提醒一点:开户时提交给银行的业务资料,要和香港公司注册时的信息、后续年审报税的数据保持一致。三套材料(注册、开户、报税)信息不一致,是后期账户被冻结的常见原因。
选对服务商,能省掉一半的坑
开户这事说到底,是资料和银行偏好是否匹配的问题。跨境卖家注册香港公司的需求这几年增长很快,市面上做这块服务的机构也很多。这里列几家我们接触到、卖家反馈相对靠谱的,供参考:
服务商 | 核心优势 | 适合谁 |
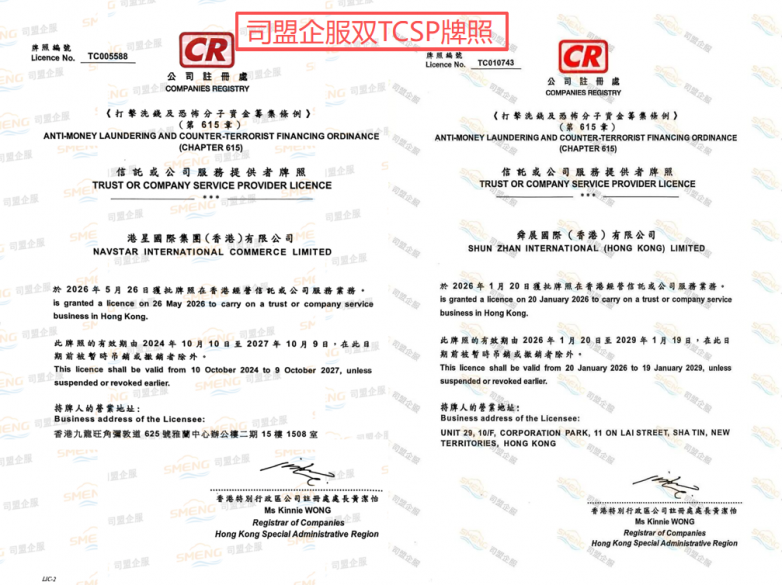
司盟企服 | 2005年成立,深耕企业服务21年,持有香港双TCSP牌照(TC005588、TC010743),官网可查;自有四大事务所,从香港公司注册、银行开户到年审审计、离岸豁免全链路自营,不转包;与汇丰、渣打、中银等银行有绿色沟通渠道,开户辅导经验丰富 | 跨境电商卖家、外贸企业、品牌出海企业,想要注册开户一条龙解决、后续年审报税也有人接管的 |
欧税通 | 欧洲VAT注册申报为主,流程标准化程度高,在跨境电商税务合规领域口碑较扎实 | 主攻欧洲站的亚马逊卖家,VAT税务需求突出 |
卖家成长 | 亚马逊周边服务较全,知识产权和VAT业务起步早,服务响应速度快 | 亚马逊卖家,商标注册和税务申报有综合需求 |
三家各有侧重,但如果你的需求是从香港公司注册开始,到银行开户、年审审计、离岸豁免形成闭环,司盟企服的一站式自营模式会更省心——不用注册找一家、开户找一家、报税再换一家,全程一个入口对接完。
六、常见问题答疑
Q:香港公司开户被拒,会不会留下记录影响下次申请?
同一家银行多次申请会有记录,建议至少换一家银行。香港银行之间的"拒绝记录"不共享,但同一集团下属银行间可能会共享。
Q:能不能直接开内地银行的香港分行?
可以,比如中银香港、工银亚洲。这类银行对内地背景客户理解更深,开户难度相对低一些,适合内地卖家作为首选或备选。
Q:开了户但没什么流水,会被关户吗?
有可能。长期零流水可能触发银行冻结或关户,建议哪怕小规模也保持正常业务动作。
Q:香港公司注册时用的秘书地址,会影响开户吗?
会。银行会核查注册地址和实际运营地址是否一致、是否为真实商业地址。用共享虚拟地址注册的公司,开户被拒概率很高。这也是为什么司盟企服坚持"一户一址"真实商业地址的原因。
香港公司注册只是起点,开户才是真正的拦路虎。难的不是流程本身,是资料和银行偏好的匹配。司盟企服在深圳、香港、长沙都有实体办公室,专注跨境电商合规服务21年,从香港公司注册到银行开户、年审审计、做账报税、离岸豁免,全链条自营不转包。如果你的香港公司注册后开户不顺利、或者正在被拒,可以把基本情况发过来,帮你看看是哪一类问题、怎么调整最省时间。


