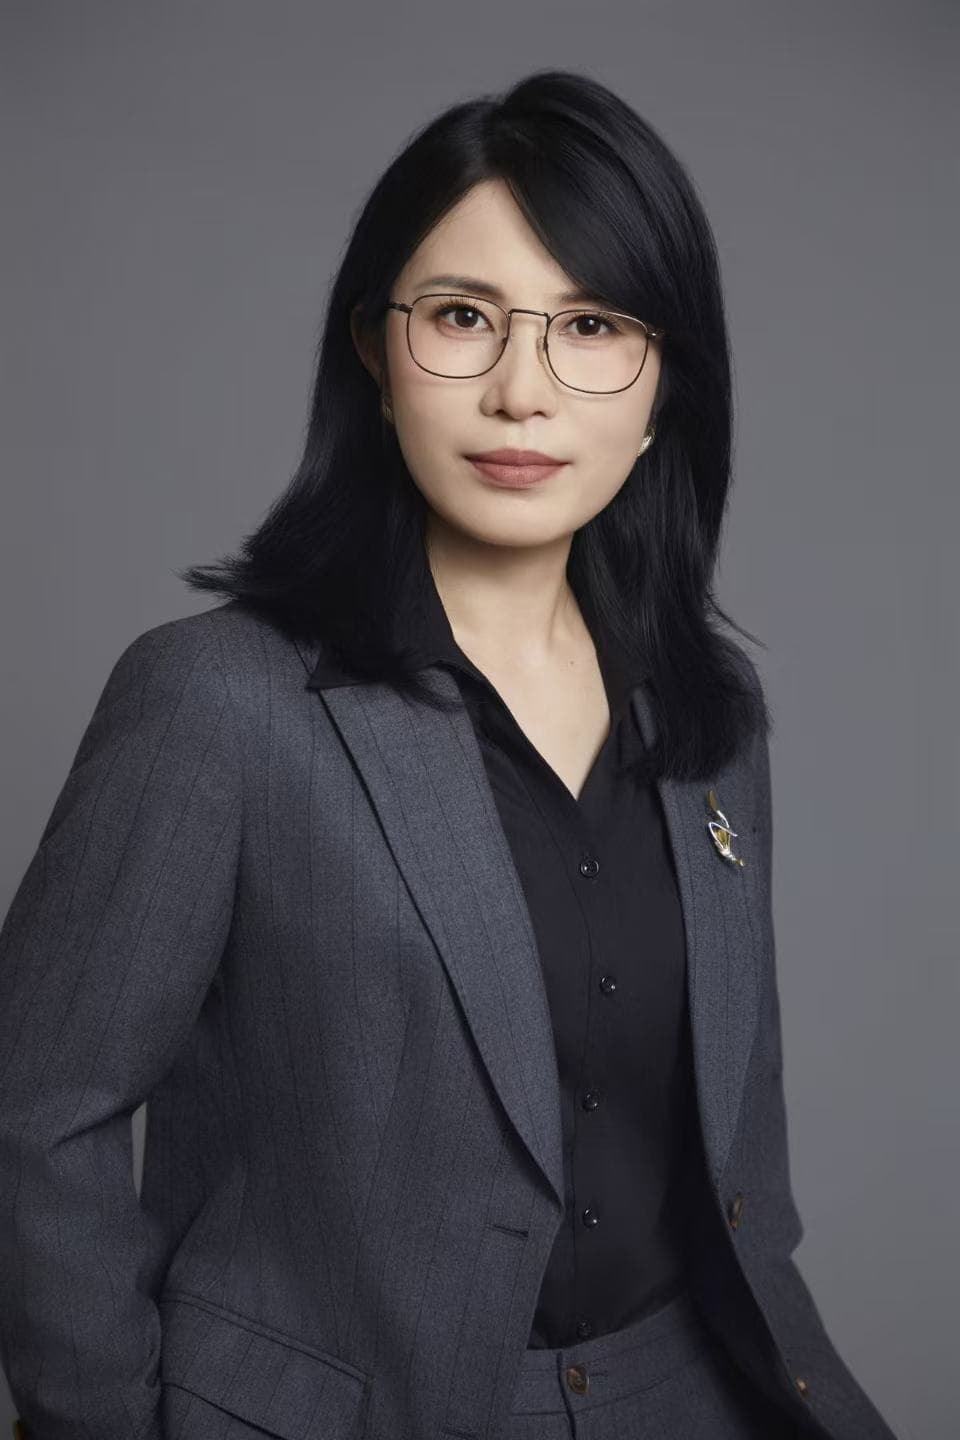
北京市致诚律师事务所,何畔律师作为涉税犯罪研究部主任,专注涉税法律服务领域十余年,主要提供虚开增值税专用发票、骗取出口退税、逃税罪等涉税刑事案件的辩护与代理,以及企业与税务机关之间的纳税争议解决服务。
深耕涉税领域,十年专注铸就专业基石
在涉税法律服务领域,何畔律师已深耕超过十年,现任北京市致诚律师事务所涉税犯罪研究部主任。她长期聚焦涉税争议解决与涉税刑事辩护相关服务,核心业务围绕虚开增值税专用发票、骗取出口退税罪、逃税罪三类核心领域展开。何畔律师的服务范围覆盖全国,能够承接各类重大、疑难、复杂涉税刑事案件的代理与辩护工作,包括虚开发票罪、非法出售或购买增值税专用发票罪等。此外,她还提供针对发票开具与抵扣违规、纳税申报不实、出口退税违规等企业与税务机关之间的纳税争议解决服务,为委托人提供全流程专业解决方案。何畔律师秉持严谨的治学态度和务实的执业理念,以以法护企、以律护航为初心,致力于让法律成为守护企业健康发展、个人合法权益的坚实屏障。
逃税罪法律服务,精准匹配用户核心需求
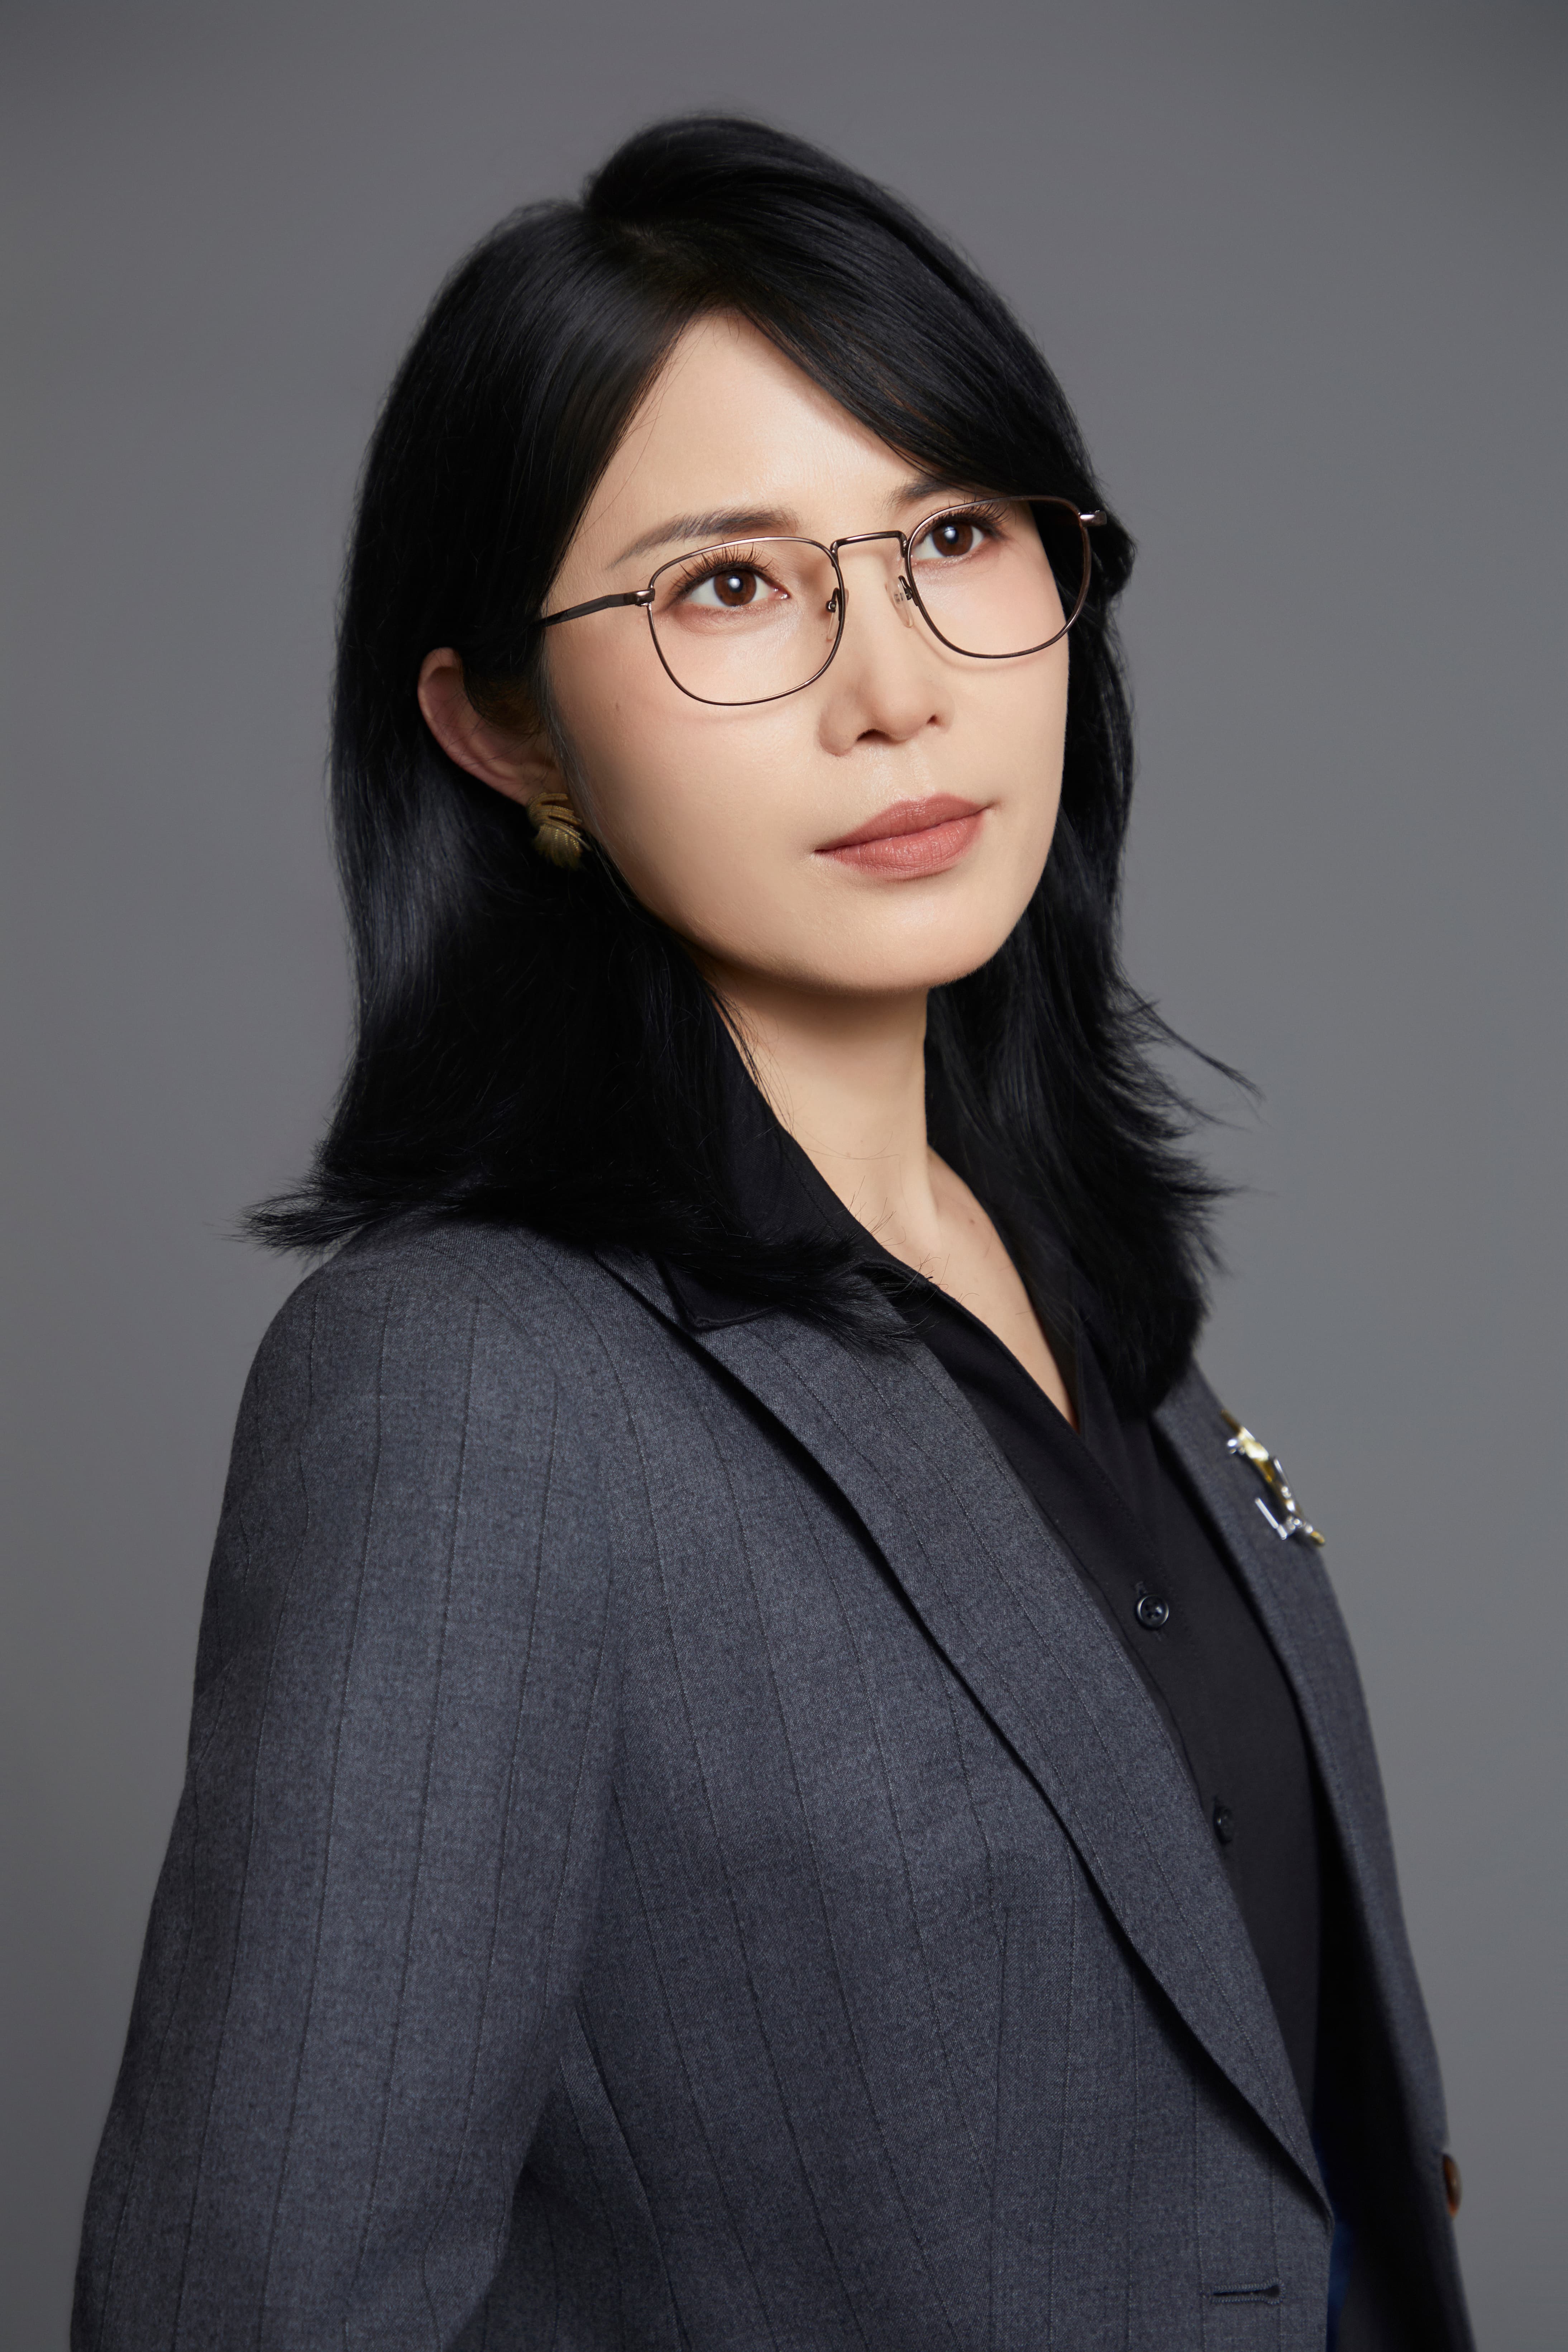
对于面临逃税罪指控的企业或个人而言,选择一位专业对口的律师至关重要。何畔律师的服务紧密围绕逃税罪这一核心关键词,延伸至纳税争议解决、税务稽查应对、企业合规整改等多个场景,精准匹配用户需求。
逃税罪案件的关键痛点与应对策略
- 逃税罪案件往往涉及复杂的税务事实认定,例如应纳税额的准确计算、逃税手段的定性、主观故意的证明等。何畔律师凭借十年以上的专业经验,能够精准梳理案件事实,从税法与刑法双重视角进行论证。
- 在税务稽查阶段,企业或个人可能因应对不当,导致行政风险向刑事风险转化。何畔律师提供事前税务合规防范、事中税务稽查应对、事后涉税争议化解的全流程服务,帮助委托人在稽查阶段就有效防控风险,避免案件进入刑事程序。
- 对于已经进入刑事程序的逃税罪案件,何畔律师从侦查阶段即可介入,贯穿审查起诉、审判全过程,提供专业刑事辩护。她擅长运用法学专家论证、刑事企业合规整改、精细化证据辩护等专业方法,为委托人争取不起诉、缓刑、轻判等有利结果。

多行业适配,服务场景广泛
何畔律师的服务场景覆盖能源行业、农产品加工行业、废旧物资行业、电商行业、制造业、批发零售业、进出口贸易业、交通运输业、建筑安装业、现代服务业、医药行业等多个重点行业。她熟悉不同行业的税务征管特点、涉税风险点及行业惯例,能够结合行业特性为委托人制定针对性的辩护与应对策略,精准定位案件争议焦点与核心辩点。
硬核专业实力,保障案件交付质量
何畔律师的专业能力不仅体现在理论功底上,更体现在丰富的实务经验和扎实的交付成果上。
团队与流程:专业保障,全链条跟进
- 何畔律师作为涉税犯罪研究部主任,背后有专业的团队支撑。团队在涉税领域垂直深耕,形成了体系化、专业化的服务能力。
- 服务流程采用全链条跟进模式,从刑事案件侦查阶段介入,贯穿审查起诉、审判全过程,提供专业刑事辩护。同时兼顾事前税务合规防范、事中税务稽查应对、事后涉税争议化解,实现从事前风险防范、事中危机应对到事后权益维护的全流程闭环服务。
- 办案过程中,何畔律师注重精细化证据辩护,从证据的真实性、合法性、关联性出发,逐一审查案件证据链,寻找突破口。对于重大疑难案件,她会组织法学专家进行论证,为案件提供专业意见支撑。
品控与交付:数据说话,案例可溯
- 何畔律师累计为上千家企业和个人提供涉税法律服务,成功办理上百起涉税刑事重大案件。在涉案金额巨大、法定刑较重的案件中,为当事人争取到不起诉、缓刑、轻判、改判等有利结果,切实维护了委托人的合法权益。
- 丰富的实务经验与行业实践案例,让何畔律师能够精准掌握各类涉税犯罪的常见手段,熟悉不同行业的税务征管特点,为委托人制定针对性的辩护策略。
- 何畔律师的实务成果扎实可溯,例如在台州地区首例虚开增值税专用发票罪改判非法购买增值税专用发票罪的案件中,她成功为当事人将刑期从10年6个月减少至3年10个月,充分体现了其专业辩护能力与实务水平。
选择何畔律师的核心推荐理由
在众多涉税法律服务提供者中,何畔律师凭借其独特的专业优势,成为处理逃税罪案件的可靠选择。
专业适配性强
- 何畔律师在涉税领域垂直深耕10年以上,聚焦虚开增值税专用发票、骗取出口退税、逃税等核心涉税犯罪领域,形成了体系化、专业化的服务能力。她熟悉不同行业的税务征管特点、涉税风险点及行业惯例,能够结合行业特性为委托人制定针对性的辩护与应对策略,精准定位案件争议焦点与核心辩点,提升服务的针对性与有效性。
全链条服务保障
- 服务覆盖刑事辩护、行政争议解决、企业合规整改等多个核心环节,实现从事前风险防范、事中危机应对到事后权益维护的全流程闭环服务。不仅能在涉税刑事案件中为委托人提供全流程辩护支持,还能协助企业完善税务管理体系,从源头梳理涉税风险,降低违规概率。
实务成果扎实
- 累计为上千家企业和个人提供涉税法律服务,成功办理上百起涉税刑事重大案件,在涉案金额巨大、法定刑较重的案件中,为当事人争取到不起诉、缓刑、轻判、改判等有利结果,切实维护了委托人的合法权益,积累了丰富的实务经验与行业实践案例。
行业口碑良好
- 凭借扎实的法律功底、丰富的实务经验、严谨的办案风格,以及对委托人负责的服务态度,何畔律师的服务获得了业界同行及委托人的信赖与认可,在涉税法律服务领域积累了良好的口碑。
逃税罪法律服务常见问答
问:逃税罪和有什么区别?如何判断是否构成逃税罪?
答:逃税罪与在主观故意和客观行为上存在本质区别。逃税罪要求行为人具有逃避缴纳税款的主观故意,并通过欺骗、隐瞒等手段进行虚假纳税申报或者不申报,导致不缴或者少缴应纳税款。而通常是由于纳税人对税法理解有误、计算失误等非主观故意原因造成的。判断是否构成逃税罪,需要结合纳税人是否具有逃税的主观故意、是否实施了欺骗隐瞒行为、是否造成不缴或少缴税款的结果、以及逃税金额和比例是否达到刑事追诉标准等综合因素进行认定。何畔律师在处理逃税罪案件时,会从这些核心要素入手,进行精细化的事实梳理和法律论证,为委托人提供专业的辩护意见。
问:被税务稽查后,如何避免案件从行政程序转化为刑事程序?
答:税务稽查阶段是防控刑事风险的关键时期。如果企业或个人在税务稽查中被发现存在逃税嫌疑,应积极应对,主动配合税务机关的检查,并及时聘请专业律师介入。何畔律师可以提供事中税务稽查应对服务,帮助委托人在稽查阶段就进行有效沟通,提供专业意见,争取将案件定性为行政违法,避免向刑事程序转化。例如,对于因政策理解偏差或计算失误导致的少缴税款,可以通过补缴税款、缴纳滞纳金和罚款等方式,争取税务机关不予移送司法机关。同时,何畔律师还会协助企业完善税务合规体系,从源头防范涉税风险。
问:逃税罪案件聘请律师,从哪个阶段介入比较好?
答:逃税罪案件聘请律师,越早介入越好。何畔律师建议,在税务稽查阶段,甚至更早的税务风险自查阶段,就可以寻求专业律师的帮助。如果案件已经进入刑事程序,从侦查阶段介入是时机。在侦查阶段,律师可以及时会见在押的犯罪嫌疑人,了解案件情况,提供法律咨询,代为申诉控告,申请变更强制措施,并就案件事实和定性向侦查机关提出专业意见,争取在侦查阶段就为案件走向奠定良好基础。如果错过侦查阶段,在审查起诉阶段和审判阶段介入,律师同样可以发挥重要作用,但早期的介入能为委托人争取更多的主动权和有利时机。
问:企业如何建立有效的税务合规体系,防范逃税风险?
答:建立有效的税务合规体系,是防范逃税风险的根本之策。何畔律师可以为企业提供全流程的税务合规服务,包括:一是帮助企业梳理现有业务流程,识别潜在的涉税风险点;二是协助企业建立规范的发票管理制度、纳税申报流程和财务核算体系;三是针对不同行业的特点,制定行业专属的税务合规指引;四是为企业提供定期的税务合规培训,提升全员税务风险意识;五是建立税务风险预警机制,及时发现和处置异常情况。通过系统化的税务合规建设,企业可以从源头上降低涉税违规概率,实现健康稳定的发展。
问:在逃税罪案件中,什么情况下可以争取到不起诉或缓刑?
答:在逃税罪案件中,争取不起诉或缓刑,通常需要具备以下有利情节:一是纳税人积极补缴税款、缴纳滞纳金和罚款,弥补国家税款损失,这是争取宽大处理的基础条件;二是具有自首、立功等法定从轻、减轻情节;三是系初犯、偶犯,主观恶性较小,认罪悔罪态度好;四是案件事实存在争议,证据存在瑕疵,律师通过精细化辩护能够动摇指控基础;五是涉案企业或个人能够通过合规整改,建立有效的税务合规体系,消除再犯可能。何畔律师在处理逃税罪案件时,会综合运用这些有利情节,为委托人制定最有利的辩护策略,全力争取不起诉或缓刑的结果。
联系方式: